
O controle dos custos mudou a forma como Lúcia, 52 anos, trabalhava com costura. Depois de deixar uma confecção, ela passou a registrar no caderno o material usado, as horas gastas, os prazos e cada valor recebido. A medida ajudou a identificar quais serviços ocupavam o dia inteiro sem garantir retorno suficiente.
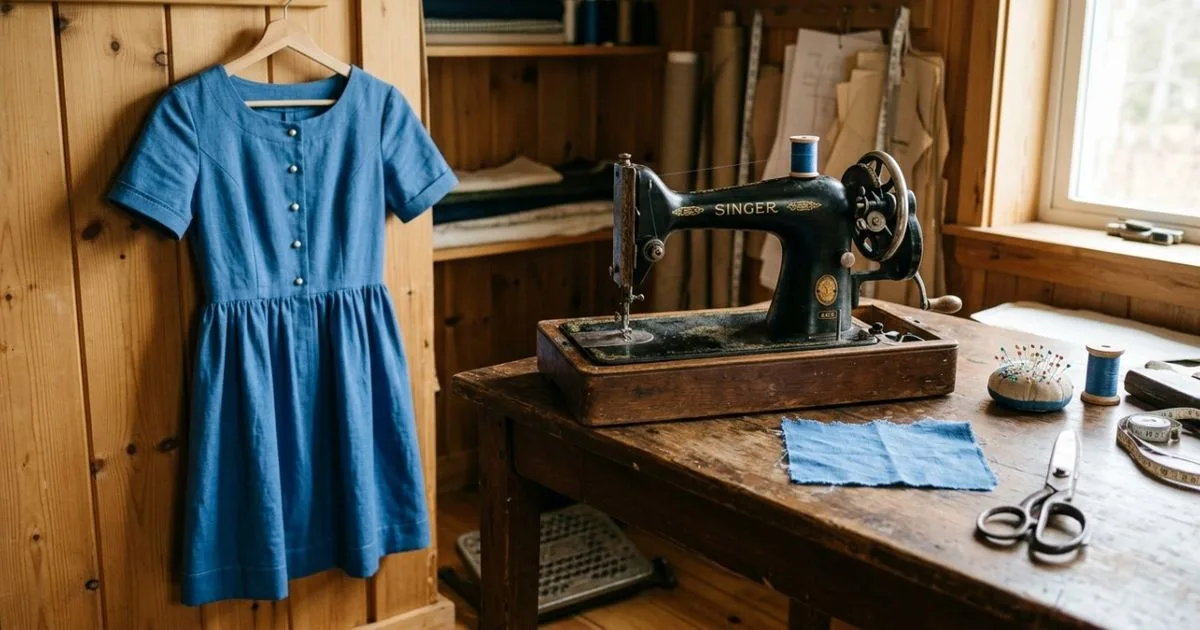
A primeira encomenda veio de uma vizinha: dois uniformes escolares com as barras compridas. Lúcia cobrou R$ 24 e levou uma tarde para concluir o serviço, enquanto cuidava da mãe e tentava regular a máquina antiga. O dinheiro ajudou em uma compra, mas os pedidos ocasionais não sustentavam as despesas do mês.
Ajustes no preço e na rotina
A divulgação da vizinha trouxe três calças e uma blusa com o zíper quebrado na semana seguinte. Lúcia começou a anotar as datas de entrega em uma folha presa à geladeira e recusou a produção de um uniforme inteiro, porque não tinha tempo nem equipamento para assumir uma encomenda em série.
Nos primeiros dois meses, houve semanas com R$ 280 e outras quase sem recebimentos. Ela percebeu que aceitava trabalhos demorados pelo valor de uma barra simples, com receio de perder clientes. Depois, passou a cronometrar os ajustes e a explicar quando um reparo complexo custava mais.
A diferença entre receber e ter lucro ficou clara com a compra de agulhas, o pagamento do transporte e a separação do aluguel. Em uma semana de pouco movimento, a máquina emperrou com quatro peças pendentes. O conserto custaria R$ 190. Lúcia avisou as clientes, devolveu uma encomenda sem cobrança e pediu mais três dias para concluir as demais. Uma amiga emprestou uma máquina durante duas tardes.
A mudança para um espaço alugado
Em um curso gratuito de gestão oferecido no bairro, Lúcia aprendeu a separar o dinheiro do trabalho das despesas da casa e a reservar uma parte para material e manutenção. Quando havia sobra, guardava R$ 40 ou R$ 60, sem estabelecer uma meta fixa para os meses fracos.
Depois de quase um ano, comprou uma máquina usada e revisada. A antiga continuou destinada a tarefas leves. A mesa da cozinha passou a receber pilhas de roupas identificadas por nome, prazo e serviço, sem espaço para o café. Lúcia também organizou horários para atender clientes sem interromper o descanso da mãe.
Ela recusou duas salas porque o aluguel consumiria quase toda a média de encomendas. Só no segundo ano alugou um cômodo pequeno e, no início, dividiu as despesas com outra profissional. A placa passou a anunciar consertos e ajustes. Na volta às aulas, Lúcia chamou uma ajudante por algumas semanas e conferiu as peças antes da devolução.
Quando a vizinha voltou com um uniforme do filho mais novo, encontrou Lúcia no novo espaço, com calendário de entregas na parede. A costureira ainda guardava a primeira página do caderno, com o registro das duas barras feitas na cozinha.
A oficina passou a pagar as próprias despesas e a contribuir regularmente para a casa, embora março e julho tivessem movimentos diferentes e a máquina ainda exigisse manutenção. Ao combinar a entrega, Lúcia ofereceu quinta ou sexta-feira, escolhendo um prazo que conseguia cumprir.
Hoje, ela avalia cada mês pelos serviços pagos, pelo material comprado, pelas despesas fixas e pelo valor que pode reservar para o período seguinte. Algumas encomendas são recusadas quando o prazo não cabe na agenda. Nos meses mais fracos, ajusta as compras e a rotina.