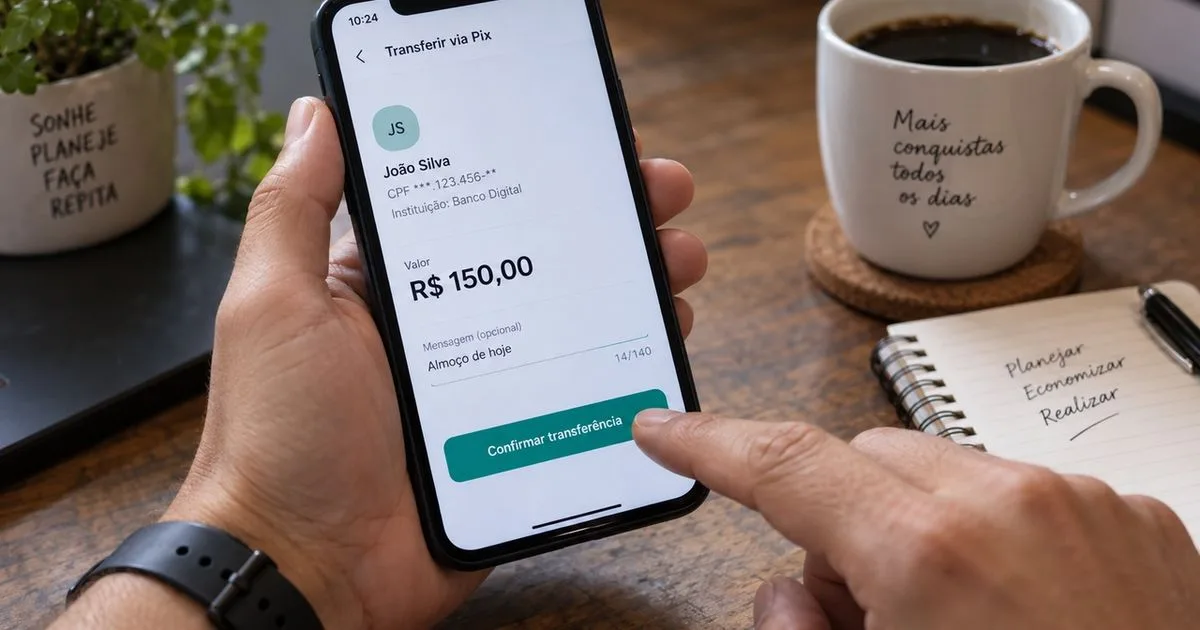

A conferência dos dados do recebedor foi decisiva para que Clara identificasse um Pix enviado à pessoa errada e recuperasse o valor. O pagamento destinado a uma loja acabou na conta de um antigo colega, porque ela escolheu um contato semelhante na agenda e autorizou a operação sem reler a tela final.
O vendedor consultou a conta e informou que o dinheiro não havia entrado. Ao abrir o comprovante, Clara verificou que o valor e o horário estavam corretos, mas o destinatário não era o comerciante. Ela não tratou o comprovante como prova de pagamento e combinou outra forma de quitar a compra.
Contato com o recebedor
Depois de localizar o antigo contato no telefone, Clara enviou uma mensagem com as informações necessárias para identificar a transferência. O aplicativo indicou a entrega, mas não houve leitura. A ligação também não foi atendida e caiu na caixa postal.
Enquanto aguardava, ela procurou orientação do próprio banco. As instruções mostraram que uma transferência feita por engano não é cancelada automaticamente e que o comprovante, embora possa apoiar uma solicitação, não desfaz a operação sozinho. Clara registrou o atendimento e guardou o protocolo.
No fim do expediente, o antigo colega respondeu. Ele ainda usava a mesma conta e disse que não tinha visto o telefone. Como também não reconhecia a entrada, pediu a confirmação dos dados da transação. Clara forneceu apenas as informações necessárias, sem compartilhar senhas ou códigos.
Devolução vinculada ao Pix
O recebedor concordou em usar a função de devolução da própria transação, em vez de fazer outro Pix para uma chave digitada novamente. Dessa forma, a operação ficou vinculada ao pagamento original e pôde ser acompanhada pelos dois no aplicativo.
Clara esperou a notificação do banco e conferiu o retorno no extrato, verificando o valor e a origem. Ela não considerou uma captura de tela enviada por outra pessoa como confirmação suficiente. O dinheiro voltou porque o recebedor colaborou, e não por existir um cancelamento automático para qualquer Pix equivocado.
Mudança no pagamento seguinte
Na compra seguinte, Clara digitou a chave informada pelo vendedor e leu o nome completo e a instituição exibidos na confirmação antes de autorizar. Também retirou da agenda um atalho ambíguo que não usava havia anos.
A experiência mostrou que a tela final não deve ser tratada como formalidade. Contatos parecidos, uma chave nova ou um número portado ainda podem levar a um erro. Conferir o destinatário antes da autorização evita depender da localização e da colaboração de quem recebeu o dinheiro por engano.